Focus x B3: o que os economistas projetam e o que o mercado está precificando
Expectativas para 2026 a 2029 mostram uma possível melhora da inflação, mas crescimento moderado e dívida pública crescente
O cenário apresentado pelo Relatório Focus aponta para uma desaceleração gradual da inflação e redução da Selic ao longo dos próximos anos.
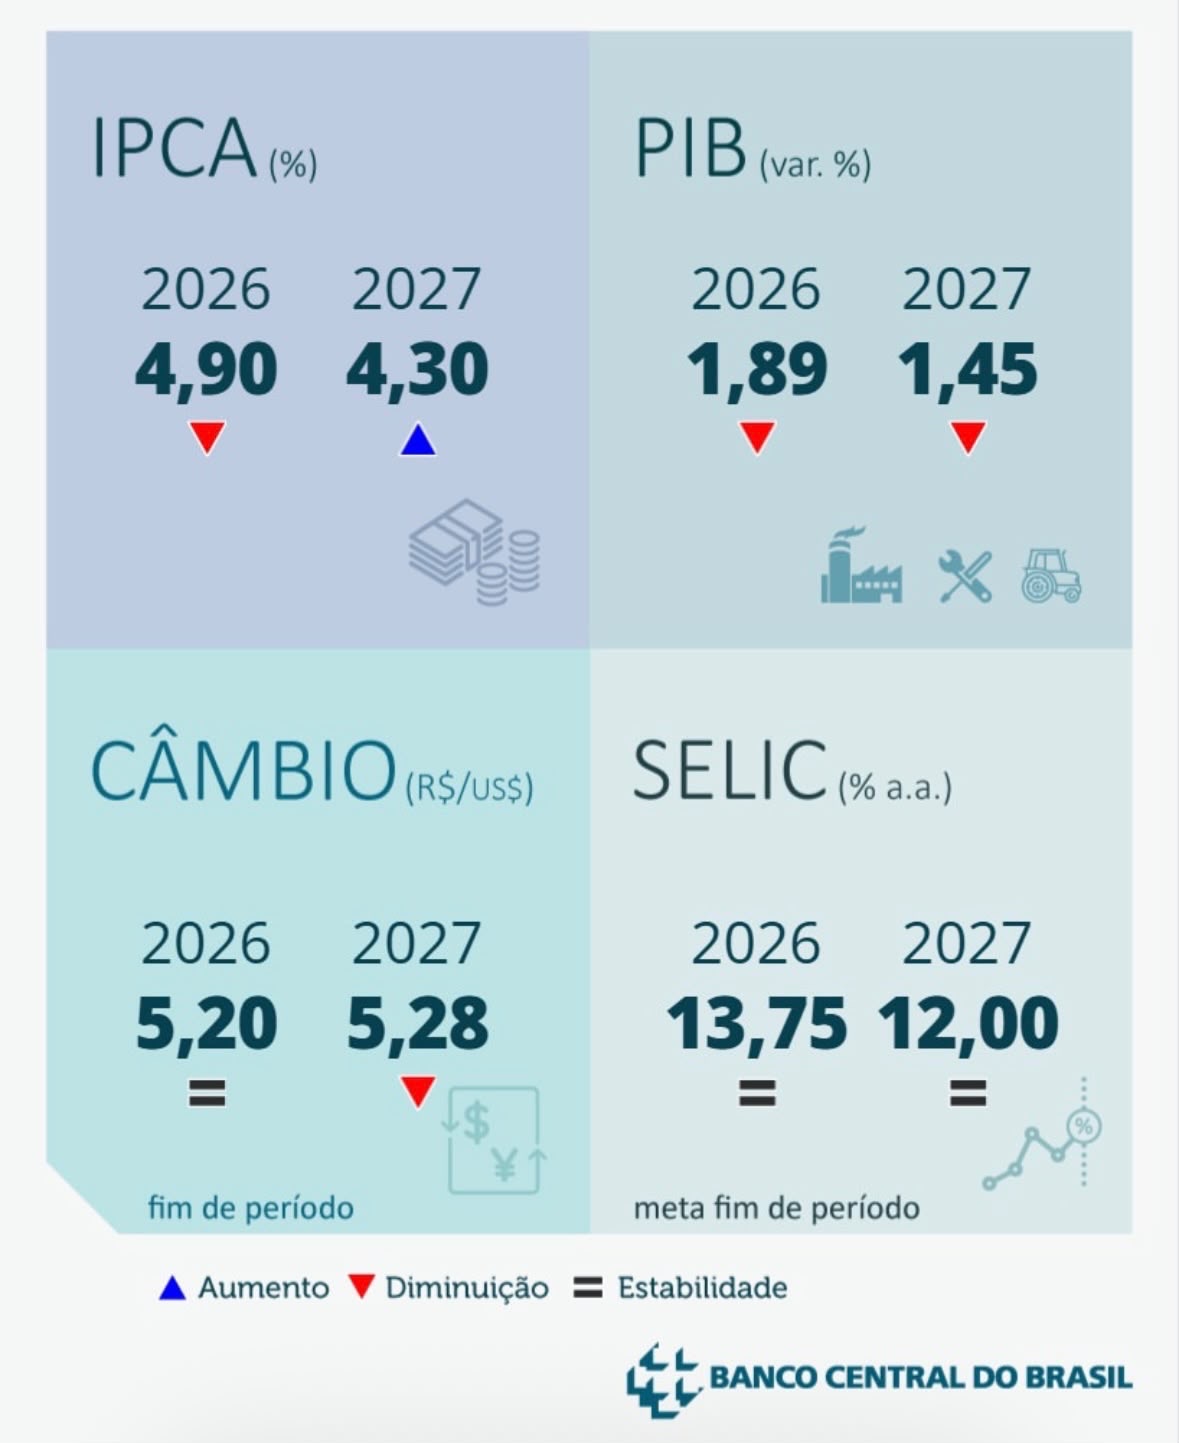
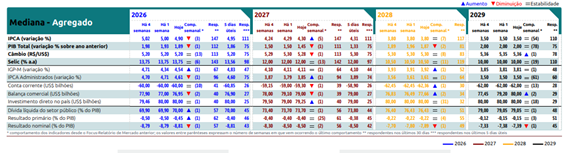
A projeção é de que o IPCA recue de 4,90% em 2026 para 3,50% em 2029, enquanto a Selic projetada passaria de 13,75% para 10% no mesmo período.
Entretanto, os dados dos contratos de juros futuros negociados na B3 mostram uma realidade mais cautelosa. Mesmo para vencimentos longos, as taxas permanecem próximas de 14%, indicando que o mercado ainda considera elevados os riscos relacionados à inflação, às contas públicas e à trajetória da dívida brasileira.
A leitura conjunta é clara:
Os economistas projetam uma melhora gradual. O mercado financeiro, porém, ainda exige uma remuneração elevada para assumir riscos de longo prazo no Brasil.
As principais projeções do Focus
Inflação: o ritmo de alta pode diminuir, mas os preços não voltarão automaticamente
A projeção do IPCA apresenta uma trajetória de queda:
- 2026: 4,90%;
- 2027: 4,30%;
- 2028: 3,80%;
- 2029: 3,50%.
Esse movimento representa uma melhora gradual das expectativas de inflação.
Mas existe um ponto essencial para a compreensão do público:
Inflação menor não significa preços menores. Significa que os preços continuam subindo, porém em um ritmo mais lento.
Se determinado produto custa R$ 100 e a inflação é de 4%, ele poderá passar a custar aproximadamente R$ 104. O preço não retorna ao nível anterior; apenas aumenta menos.
Portanto, mesmo com a inflação desacelerando, famílias e empresas ainda precisarão lidar com o efeito acumulado dos aumentos anteriores.
Além disso, a projeção de 4,90% para 2026 continua acima da meta, mostrando que o processo de desinflação ainda exige atenção e juros elevados.
Selic: a expectativa é de queda gradual
O Focus projeta a seguinte trajetória para a taxa básica de juros:
- 13,75% em 2026;
- 12% em 2027;
- 10,50% em 2028;
- 10% em 2029.
A lógica é que, com a inflação mais controlada, o Banco Central teria espaço para reduzir os juros.
Porém, essa redução não deve ser interpretada como uma volta rápida a um ambiente de crédito barato.
Mesmo uma Selic de 10% em 2029 ainda representaria uma taxa elevada quando comparada à inflação projetada de 3,50%.
Na prática:
- O crédito pode ficar menos caro, mas gradualmente;
- Financiamentos ainda vão pesar no orçamento;
- Empresas continuarão avaliando cuidadosamente novos investimentos;
- Investidores precisarão planejar o reinvestimento dos recursos à medida que os juros eventualmente caiam.
A grande divergência: Focus x juros futuros da B3
A análise dos contratos de DI futuro negociados na B3 mostra taxas próximas de 14% nos vencimentos mais longos.
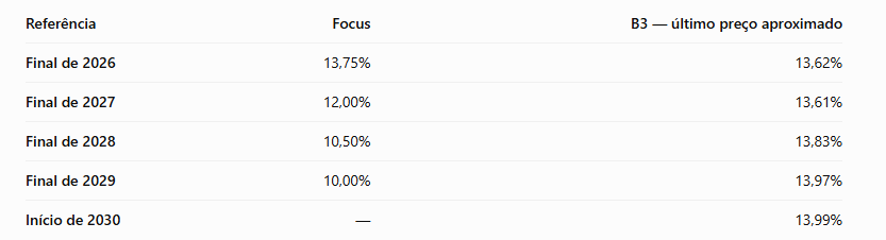
A diferença aumenta conforme o prazo se alonga.
Enquanto o Focus trabalha com uma Selic de 10% em 2029, os contratos negociados na B3 permanecem próximos de 14%.
O que isso significa?
O Focus apresenta a mediana das projeções dos economistas consultados pelo Banco Central.
Já o DI futuro mostra a taxa negociada no mercado, incorporando:
- Expectativas para a política monetária;
- Inflação esperada;
- Risco fiscal;
- Risco político;
- Cenário externo;
- Câmbio;
- Liquidez;
- Prêmio exigido pelos investidores.
Por isso, o DI futuro não deve ser interpretado como uma previsão exata da Selic. Ainda assim, ele revela o grau de cautela do mercado.
O Focus indica uma possível queda dos juros. A B3 mostra que o mercado ainda não está totalmente convencido de que essa queda será tão intensa ou tão rápida.
O que a curva de juros está sinalizando
A curva apresentada nos contratos futuros mostra:
- Taxas próximas de 13,6% para 2026 e 2027;
- Elevação gradual para cerca de 13,8% em 2028;
- Aproximação de 14% em 2029 e 2030.
Isso indica que o mercado pode até admitir algum alívio no curto prazo, mas ainda não enxerga uma normalização confortável da economia brasileira no longo prazo.
Entre os fatores que podem explicar essa precificação estão:
- Crescimento da dívida pública;
- Resultado fiscal ainda negativo;
- Incerteza sobre o controle das despesas;
- Inflação de serviços;
- Pressão cambial;
- Cenário político;
- Risco de manutenção dos juros elevados por mais tempo;
- Necessidade de prêmio de risco para investir no Brasil.
Para assumir riscos de longo prazo, os investidores ainda exigem uma remuneração elevada.
Crescimento econômico: o Brasil deve crescer, mas em ritmo limitado
As projeções para o PIB são:
- 1,89% em 2026;
- 1,45% em 2027;
- 1,87% em 2028;
- 2% em 2029.
O cenário não aponta necessariamente para uma recessão profunda, mas também não indica um crescimento robusto.
O principal alerta é que o Brasil pode continuar crescendo abaixo do que seria necessário para promover uma melhora mais expressiva na renda e na produtividade.
Um crescimento próximo de 1,5% a 2% ao ano pode ser insuficiente para:
- Gerar empregos em ritmo mais forte;
- Aumentar significativamente a renda;
- Melhorar a produtividade;
- Ampliar investimentos;
- Reduzir desigualdades;
- Financiar o aumento das despesas públicas.
O Brasil pode continuar crescendo, mas com pouca margem para erros econômicos e fiscais.
A dívida pública é o principal ponto de atenção
A dívida líquida do setor público apresenta uma trajetória crescente:
- 70% do PIB em 2026;
- 73,70% em 2027;
- 76,43% em 2028;
- 79,05% em 2029.
Caso as projeções se confirmem, o Brasil poderá chegar a 2029 com uma dívida próxima de 80% do PIB.
Esse é um dos pontos mais importantes de todo o relatório.
Mesmo com inflação menor e Selic projetada em queda, a dívida continua aumentando em relação ao tamanho da economia.
Quando a dívida cresce de forma persistente, o mercado passa a exigir maior segurança sobre a capacidade do governo de controlar suas contas.
Isso pode provocar:
- Juros mais altos por mais tempo;
- Maior prêmio de risco;
- Pressão sobre o câmbio;
- Menor espaço para cortes da Selic;
- Aumento do custo de financiamento;
- Redução dos investimentos;
- Pressão inflacionária.
A questão fiscal pode, portanto, limitar a queda dos juros mesmo em um ambiente de inflação mais comportada.
Resultado primário e resultado nominal continuam negativos
O resultado primário representa as contas do governo antes do pagamento dos juros da dívida.
As projeções são:
- -0,45% do PIB em 2026;
- -0,40% em 2027;
- -0,22% em 2028;
- -0,15% em 2029.
Existe uma melhora gradual, mas o resultado permanece negativo.
Em linguagem simples:
O governo ainda não consegue gerar receitas suficientes para cobrir suas despesas antes mesmo de considerar os juros da dívida.
O resultado nominal, que inclui o impacto dos juros, permanece ainda mais pressionado:
- -8,81% do PIB em 2026;
- -8,50% em 2027;
- -7,89% em 2028;
- -7,39% em 2029.
Isso mostra o peso dos juros sobre as contas públicas.
A solução fiscal exige mais do que uma pequena melhora no resultado primário. Depende de uma combinação de:
- Controle e qualidade dos gastos;
- Aumento de eficiência;
- Crescimento econômico;
- Previsibilidade;
- Segurança jurídica;
- Disciplina fiscal;
- Redução do custo da dívida.
Câmbio e setor externo
A projeção para o dólar permanece próxima de:
- R$ 5,20 em 2026;
- R$ 5,28 em 2027;
- R$ 5,30 em 2028;
- R$ 5,36 em 2029.
A relativa estabilidade cambial pode favorecer setores exportadores, especialmente o agronegócio e as empresas ligadas às commodities.
Por outro lado, um dólar em patamar elevado encarece:
- Produtos importados;
- Máquinas e equipamentos;
- Tecnologia;
- Medicamentos;
- Componentes industriais;
- Viagens internacionais;
- Insumos utilizados pelas empresas.
A balança comercial permanece positiva, com projeções próximas de US$ 77 bilhões a US$ 80 bilhões por ano.
Isso é um ponto favorável, mas não resolve sozinho os desafios fiscais e estruturais do país.
O Brasil pode exportar bastante e, ainda assim, continuar enfrentando problemas de produtividade, infraestrutura, crédito e contas públicas.
O que os dados significam para a economia real
Para as famílias
A inflação mais baixa pode trazer algum alívio, mas não elimina a perda acumulada do poder de compra.
O consumidor ainda precisa lidar com:
- Juros elevados;
- Crédito caro;
- Endividamento;
- Custo de vida acumulado;
- Necessidade de planejamento financeiro.
A eventual queda da Selic tende a melhorar o ambiente de crédito, mas esse efeito costuma chegar de forma gradual.
Para as empresas
Juros menores podem favorecer:
- Investimentos;
- Expansão;
- Contratação;
- Financiamento;
- Reorganização de dívidas.
Porém, o crescimento projetado ainda é moderado e a incerteza fiscal pode manter elevado o custo de capital.
Empresas com:
- Caixa sólido;
- Menor endividamento;
- Boa gestão;
- Planejamento de fluxo de caixa;
Tendem a atravessar melhor esse ambiente.
Para os investidores
O cenário reforça a importância de:
- Diversificação;
- Planejamento de prazo;
- Equilíbrio entre liquidez e rentabilidade;
- Análise de risco de crédito;
- Proteção contra inflação;
- Avaliação da tributação;
- Atenção à marcação a mercado;
- Estratégia de reinvestimento.
A renda fixa continua relevante, mas o investidor não deve olhar apenas para a taxa nominal.
É necessário avaliar:
- Prazo;
- Liquidez;
- Emissor;
- Garantia;
- Risco;
- Tributação;
- Objetivo do recurso;
- Possibilidade de queda dos juros no futuro.
O que fica no radar
Trajetória da dívida pública
A evolução da dívida será determinante para a confiança dos investidores e para a possibilidade de redução mais consistente dos juros.
Resultado fiscal
Será importante acompanhar se o governo conseguirá transformar a melhora projetada do resultado primário em resultados efetivamente positivos.
Inflação de serviços
Mesmo com o IPCA desacelerando, a inflação de serviços pode dificultar o processo de queda da Selic.
Curva de juros futuros
A diferença entre Focus e B3 deve continuar sendo observada. Caso a curva permaneça próxima de 14%, será um sinal de que o mercado ainda exige prêmio elevado para prazos longos.
Câmbio
Uma desvalorização mais forte do real pode pressionar a inflação e dificultar a queda dos juros.
Crescimento econômico
A projeção de crescimento próximo de 2% exige atenção, principalmente diante das necessidades de emprego, renda, produtividade e investimento.
Em perspectiva
A economia brasileira apresenta uma combinação de melhora e fragilidade.
De um lado, o cenário aponta para:
- Inflação em desaceleração;
- Possibilidade de queda gradual da Selic;
- Balança comercial positiva;
- Investimento estrangeiro direto relativamente estável;
- Crescimento econômico ainda positivo.
De outro, permanecem:
- Crescimento moderado;
- Dívida pública crescente;
- Resultado fiscal negativo;
- Juros elevados;
- Necessidade de prêmio de risco;
- Incerteza sobre a velocidade de normalização da economia.
A principal diferença entre o Focus e a B3 mostra que o mercado ainda não considera garantida a trajetória de juros menores.
Os dados do Focus indicam que o Brasil pode caminhar para um cenário de inflação mais controlada e juros gradualmente menores até 2029.
Entretanto, os contratos de DI futuro negociados na B3 mostram que os investidores continuam precificando taxas próximas de 14% nos vencimentos mais longos.
Essa diferença revela que o mercado ainda enxerga riscos importantes no caminho, principalmente relacionados à dívida pública, ao resultado fiscal, ao câmbio e à sustentabilidade da política econômica.
A leitura mais realista é:
O Brasil pode ter inflação menor e Selic mais baixa no futuro, mas ainda não apresenta uma trajetória de crescimento forte nem uma solução definitiva para suas contas públicas.
Por isso, o cenário exige:
- Cautela;
- Planejamento;
- Diversificação;
- Análise de risco;
- Visão de longo prazo;
- Decisões financeiras baseadas em objetivos, e não apenas em taxas nominais.
O Focus mostra o cenário esperado pelos economistas. A B3 revela quanto o mercado está disposto a exigir para acreditar e assumir risco nesse cenário.
Fontes
- Banco Central do Brasil — Relatório Focus;
- B3 — contratos de juros futuros/DI;
Janainna Rosa Especialista em Investimentos | Colunista de Educação Financeira e Investimentos MBA em Banking e Mercado de Capitais Certificada ANBIMA — CEA Mais de 14 anos de experiência no mercado financeiro